개인정보 유출 사고가 반복되지만 국내 사이버보험 시장 규모는 해외 주요국에 비해 초라한 수준에 머물고 있다. 사이버 침해사고 예방과 사고 이후 피해 배상, 기업 복구 등을 뒷받침할 안전망이 확산하지 못하는 모습이다.
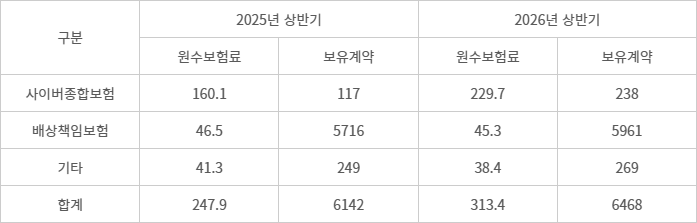
26일 손해보험업계에 따르면 국내 대형 손해보험사 5개사(삼성화재·DB손해보험·현대해상·KB손해보험·메리츠화재)가 거둬들인 올해 상반기 사이버보험 원수보험료는 313억4279만원으로 전년 동기(247억9161만원)보다 26.4% 늘었다.
구체적으로 사이버종합보험 원수보험료가 229억7697만원으로 작년보다 43.5% 늘었고, 의무보험인 개인정보보호 배상책임보험(Ⅰ·Ⅱ)보험료는 45억3031만원으로 전년 동기보다 2.7% 감소했다.
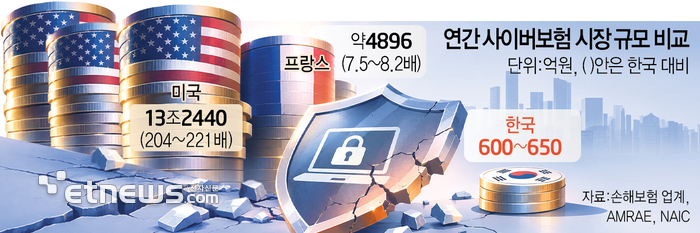
전문가들은 국내 전체 사이버보험 시장 규모를 연간 600억~650억원 수준으로 추산한다. 늘어나는 추세지만 주요국과 비교하면 아직 큰 차이를 보인다.
우리나라와 인구가 비슷한 프랑스(6908만명, 약 1.3배) 위험관리협회는 작년 사이버보험 원수보험료를 3억600만유로(4896억원)으로 집계했다. 이는 한국 사이버보험 시장 8배에 달하는 규모다. 미국의 지난해 사이버보험료는 94억6000만달러(약 13조2440억원)에 달해 국내 시장 200배를 웃돈다.
사이버종합보험은 사이버 침해사고 발생시 피해자에 대한 배상책임뿐 아니라 약관에 따라 △기업의 사고 대응 △시스템 복구 △영업중단 손실 △법률적 대응 등을 함께 보장하는 상품이다. 최근 보험사들은 법무법인, 보안 솔루션 업체 등과 협업해 사이버종합보험 상품을 사전 예방과 진단, 사후 관리 영역까지 고도화하고 있다.
잇따른 해킹사고로 사이버보험에 관심이 높아지고 있지만 활성화는 요원한 상황이다. 기업 경영진의 낮은 위험 인식과 의무보험 위주로 운영되는 시장구조가 이유로 꼽힌다. 화재보험협회가 전문가 110명을 조사한 결과 시장 성장 제약으로 경영진의 인식 부족을 지목한 응답이 66.4%로 나타나, 보험료 부담(10.0%)보다 크게 높았다.
국내 대다수 기업이 의무보험에 최저한도(10억원)로 가입하거나 적립금을 쌓아두는 것으로 대체하고 있는 실정도 사이버보험 확대를 가로막는 요인이다. 기업에 개인정보 유출로 인한 손해배상책임이 발생하더라도 보험을 통해 구제받을 수 있는 금액이 10억원에 그친다는 의미다. 지난해 3370만명에 달하는 대규모 개인정보 유출사고가 발생한 쿠팡도 개인정보 배상책임보험을 법에서 정한 최소 수준(10억원)으로만 가입해 둔 것으로 나타났다.
문제는 사이버 공격이 업종을 가리지 않고 발생하고 있다는 점이다. 작년 SK텔레콤·쿠팡·롯데카드 등에 이어 올해 티빙에서도 대규모 해킹 피해가 확인됐다. 최근엔 금융권까지 피해가 확산되며 개인정보 유출에 대한 사회적 경각심이 높아지고 있다.
보험업계 관계자는 “사이버 공격은 개인정보 유출 피해는 물론 기업의 평판·법률 리스크로까지 이어질 수 있는 위험”이라며 “정책적 인센티브 등을 통해 사이버보험 활성화를 유도할 필요가 있다”고 말했다.
박진혁 기자 spark@etnews.com