


금융혁신의 상징인 인터넷전문은행이 '이자 장사'로 빈축을 사고 있다. 마이너스 대출 금리가 시중은행과 비슷하거나 오히려 높기 때문이다. 혁신 서비스로 낮은 비용과 다양한 혜택을 소비자에게 돌려주겠다는 당초 설립 취지가 무색해졌다는 지적이다.
케이뱅크·카카오뱅크·토스뱅크 등 인터넷전문은행 3개사의 마이너스 통장 대출금리는 11일 기준으로 모두 10%에 육박하거나 웃도는 것으로 나타났다.
토스뱅크 대출금리는 최고 연 13.56%에 달했고 케이뱅크와 카카오뱅크도 상단이 각각 9.46%, 6.884%로 책정됐다. 이는 4대 시중은행(KB국민·신한·하나·우리은행) 마이너스 통장 대출금리(4.861~6.60%) 상단을 크게 웃돈다.
인터넷전문은행은 영업점이 없는 대신 그 비용을 소비자 혜택으로 돌려준다는 취지에서 출범했다. 전통 금융사가 꺼리는 금융소외계층을 포용한다는 명분도 내걸었다.
그런데 기존 금융사보다 더 '이자 장사'에 혈안이 되었다는 것은 어불성설이다. 카카오뱅크의 경우 올해 상반기 이자수익이 지난해 같은 기간 대비 60% 넘게 늘어 역대급 실적을 기록했다고 한다. 돈벌이에만 급급해 혁신과 금융복지는 헌신짝처럼 내팽개쳤다는 비판이 커지는 이유다.
인터넷은행들은 출범 전 인가 신청서에 명시한 중금리대출 비중 역시 지키지 않고 있다. 지난해 말 기준으로 카카오뱅크와 케이뱅크의 중금리대출 비중은 각각 10.25, 21.4%에 머물렀다. 은행 전체 비중 24.2%에도 턱없이 모자란다.
금융당국의 적극적인 시정조치가 요구된다. 인터넷은행은 영업점을 운영하지 않아도 되기 때문에 기존 금융사가 '역차별'이자 '특혜'라고 지적하기도 했다. 소비자에게 금융복지를 돌려주는 책무를 지키지 않는다면 '특혜 프레임'에서 벗어날 수 없다. 인터넷은행도 스스로 자성하고 개선 의지를 보여야 한다. 인터넷은행이 마치 '고금리 업자'로 낙인 찍혀서야 되겠는가.


주요 행사 ❯
-
 Hybrid-Multi 클라우드 환경의 통합 운영 및 관리를 위한 Consumption기반의 스토리지 서비스 NetApp Keyst
-
 Synology Solution Day 2026
-
 모든 업무 담당자(비개발자)를 위한 온톨로지 기반 AI 지식체계 설계 1-day 워크숍
-
 AI가 추천하는 브랜드는 어떻게 만들어지는가
-
 AI 세컨드 브레인 만들기 1-day 워크숍 - LLM Wiki 기반 업무지식 축적·리서치·보고 자동화 과정
-
 UX 기획·DESIGN.md 설계·AI 구현 전 과정 1-day 워크숍 with Claude Code·Codex
-
 AX & 하이퍼오토메이션 코리아 2026-Fall
오피니언 많이 본 뉴스
-
1
[ET톡] 삼성전자, 내부 기강 다잡아야 '초격차' 지킨다
-
2
[정유신의 핀테크스토리]나스닥이 블록체인으로 간다, 증권시장은 어떻게 바뀔까
-
3
[ET단상] 국정원법 개정, 사이버안보 역량 복원의 출발점
-
4
[ET시론]지속가능한 AI 인프라 경쟁력을 확보해야
-
5
[테크 차이나] 기업이 문제 내고 전국이 푼다…중국식 '공개 기술도전' 작동법
-
6
[사설] CAIO 지휘시대, 우리가 앞서가자
-
7
[이진호의 퓨처로그] 리더의 신뢰감
-
8
[人사이트] '전국 해커톤' 대상 수상 이상철씨 “AI와 사람이 함께 만드는 안전관리 개발자가 꿈”
-
9
[테크 차이나] 대기업 혼자 연구하지 않는다…중국 '혁신연합체' 산업화 문법
-
10
[ET톡]한국산 HBM, 그사이 '한 줄'은 일본산
브랜드 뉴스룸
-
 로옴세미컨덕터코리아로옴, 1005 사이즈 서지 보호 칩 저항기 개발...업계 최고 수준의 정격전력 실현
 인아그룹애니모션텍, KPCA서 초정밀·고속 레이저 가공 공개
 한국태양유전태양유전, 'electronica India 2026' 참가
-
 와이즈스톤와이즈스톤, 딥엑스알랩 '의료정보 데이터셋'에 DQ인증 최고 등급 수여
 다래전략사업화센터다래전략사업화센터, 'BIO USA 2026'서 글로벌 빅파마와의 비즈니스 미팅 지원…K-바이오 해외 진출 교두보 확보
 위고페어위고페어 “국내 브랜드 기업 97% 위조상품 피해 경험…인력 부족에 대응 한계”
-
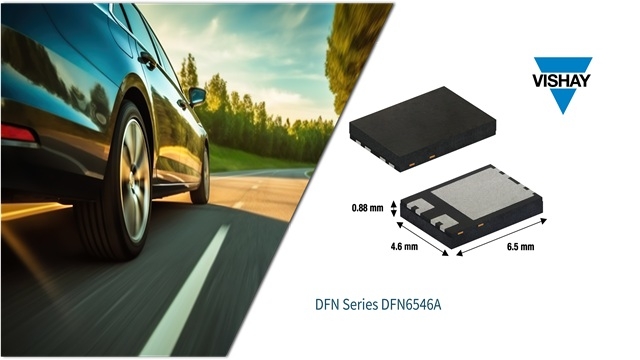 비쉐이비쉐이, Power DFN 시리즈 출시
 노보센스노보센스, 이노방스 오토모티브 손잡고 '차세대 차량용 전기 구동 플랫폼 칩 솔루션' 공동 개발
 슈퍼솔루션슈퍼솔루션, 2026 Next-Gen AI Cooling Summit 성황리 성료
-
 씨앤에프시스템씨앤에프시스템, 오웬스그룹과 공공 ERP·DX 사업 협력
 AIPD생성형AI 사용 급증하는데, 우리 아이 AI리터러시 수준은?…'AIPD 주니어' 자격검정으로 올바른 AI 사용 첫걸음
 에이블스토어시놀로지, DiskStation neo+ 시리즈 라인업 출시
×
![]()