운전자보험 판매량이 1년 새 44% 가까이 급감했다. 핵심 담보인 변호사 선임비용 보장 축소로 상품 매력이 떨어지면서 신규 가입 수요가 위축됐다는 분석이다.
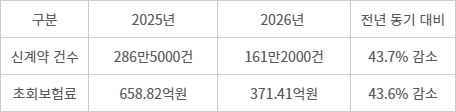
보험개발원 보험통계에 따르면 올해 1~8월 손해보험사 운전자보험 신계약은 161만2000건으로 전년 동기 286만5000건보다 43.7% 감소했다. 8개월간 판매량이 125만3000건 줄어든 셈이다.
같은 기간 초회보험료도 658억8201만원에서 371억4092만원으로 43.6% 급감했다. 신규 계약자가 처음 낸 보험료와 신계약 건수가 비슷한 폭으로 줄어, 상품가입 가입 자체가 크게 감소한 모습이다.
전문가들은 변호사 선임비용 특약의 보장 축소가 판매 감소에 큰 영향을 미친 것으로 보고 있다. 소비자가 체감하는 보장 수준이 낮아지면서 운전자보험에 새로 가입하거나 기존 상품을 갈아탈 유인이 약해졌다는 관측이다.
앞서 작년 11월 금융감독원은 보험사에 운전자보험 변호사 선임비용 특약의 자기부담률 50% 신설을 권고한 바 있다. 당시 보험사들은 해당 특약을 최대 3000~5000만원 한도로 판매하고 있었으나, 개편에 따라 가입자가 실제 선임비용 상당 부분을 직접 부담하는 방향으로 상품구조가 개정됐다.
자기부담률 신설과 함께 변호사 선임비용 보장 한도가 심급별로 나뉜 점도 상품 매력을 낮춘 요인이다. 작년 말 보장 축소를 앞두고 절판 마케팅이 집중되면서 가입 수요가 미리 반영된 것도 올해 판매 감소에 영향을 미쳤다.
변호사 선임비용은 교통사고 처리 과정에서 발생하는 법률비용을 보장하는 운전자보험 핵심 담보다. 기존에 보험사들이 보장 한도와 범위를 확대하며 판매 경쟁을 벌여온 만큼, 자기부담 신설은 상품 경쟁력을 떨어뜨린 것으로 해석된다.
당시 당국의 조치는 과도한 보장 경쟁과 보험금 누수를 줄이기 위한 것이었다. 실제 변호사 수임료보다 비용을 부풀려 보험금을 청구하는 등 악용 사례가 발생했고, 불필요한 법률비용 상승을 유발한다는 지적도 이어졌다. 실제 대형 손보사 5곳 변호사 선임비용 특약으로 인한 지급보험금이 2021년 146억원에서 2024년 613억원으로 네배 이상 확대되기도 했다.
다만 보험금 과잉 지급을 억제하기 위한 보장 조정이 손보사 판매 축소로 이어지고 있다. 운전자보험 해약환급금 역시 지난해 8월까지 5492억8312만원에서 올해(3202억8605만원)는 41.7% 줄었다. 신규 판매와 해약이 동시에 감소해 기존 계약을 해지하고 새 상품에 가입하려는 수요가 둔화한 것으로 풀이된다.
보험업계 관계자는 “운전자보험은 새로운 보장이 나오기 힘든 상품”이라며 “금감원 권고 이후 보장이 크게 줄면서 영업현장에서도 판매가 감소했다”고 말했다.
박진혁 기자 spark@etnews.com