SK증권에서 31일 유한양행(000100)에 대해 "3 분기 실적 어닝쇼크"라며 투자의견을 '매수(유지)'로 제시하였고, 아울러 목표주가로는 230,000원을 내놓았다.
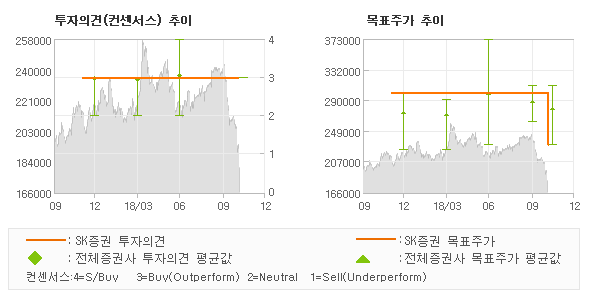
SK증권 이달미 애널리스트가 동종목에 대하여 이번에 제시한 '매수(유지)'의견은 SK증권의 직전 매매의견을 그대로 유지하는 것이고 올해 초반의 시장컨센서스에 비추어 본다면 '매수'의견에서 '매수(유지)로' 상향조정된 것이다. 그리고 최근 분기내 발표된 전체 증권사 리포트의 컨센서스와 비교를 해볼 경우에 오늘 발표된 투자의견은 대체적으로 평균치에 해당하는 수준으로, 이번 의견은 동종목에 대한 전체적인 흐름에서 크게 벗어나지 않은 것으로 분석되고 있다.
목표주가의 추이를 살펴보면 한동안 정체구간을 보낸 후 이번에 목표가가 하향조정된 모습이다. 또한 전일 종가 기준으로 볼때 동종목의 현주가는 이번에 제시된 목표가 대비 18.6%의 추가상승여력이 있다는 해석이 제시되고 있다.
또한 SK증권에서 "동사는 올해 하반기에 2 개의 신제품 출시가 예상되는데 그 중 11 월에 런칭하는 신제품이 4 분기 실적을 견인할 전망임. 2019 년에는 총 5 개의 개량신약을 출시하면서 매출 성장세를 이뤄낼 전망. 하지만 최근 R&D 에 집중하면서 증가하는 임상비용으로 R&D 투자비용 상승이 당분간 불가피할 것으로 예상됨"라고 밝혔다.
◆ Report statistics
SK증권의 동종목에 대한 최근 1년동안의 투자의견은 전체적으로 큰 변화없이 유지되고 있다.
한편 증권정보제공 업체인 씽크풀에 따르면 동사에 대한 컨센서스는 '매수'이고 목표주가의 추이를 살펴보면 최근 두차례 연속 목표가가 하향조정되고 있는데 이번에 조정된 폭이 이전보다는 줄어든 추세이다.
<컨센서스 하이라이트>
컨센서스
최고
최저
투자의견
매수
매수(유지)
매수(유지)
목표주가
278,571
310,000
230,000
*최근 분기기준
오늘 SK증권에서 발표된 '매수(유지)'의견 및 목표주가 230,000원은 전체 컨센서스 대비해서 대체적으로 평균치에 해당하는 수준으로, 이번 의견은 동종목에 대한 전체적인 흐름에서 크게 벗어나지 않은 것으로 파악되며 목표가평균 대비 17.4%정도 미달하고 있는 것으로 집계되었다. 참고로 최근에 목표주가를 가장 공격적으로 제시한 하나금융투자에서 투자의견 'BUY'에 목표주가 310,000원을 제시한 바 있다.
<SK증권 투자의견 추이>
의견제시일자
투자의견
목표가격
20181031
매수(유지)
230,000
20180719
매수(유지)
300,000
20180430
매수(유지)
300,000
20180410
매수(유지)
300,000
20171204
매수(유지)
300,000
<최근 리포트 동향>
의견제시일자
증권사
투자의견
목표가
20181031
SK증권
매수(유지)
230,000
20181015
삼성증권
BUY
270,000
20181008
하나금융투자
BUY
310,000
20181005
현대차증권
BUY
300,000
(씽크풀에서 제공하는 컨센서스는 국내 전증권사에서 발표되는 기업분석 리포트 및 코멘트를 실시간으로 통계/분석처리되고 있습니다.)