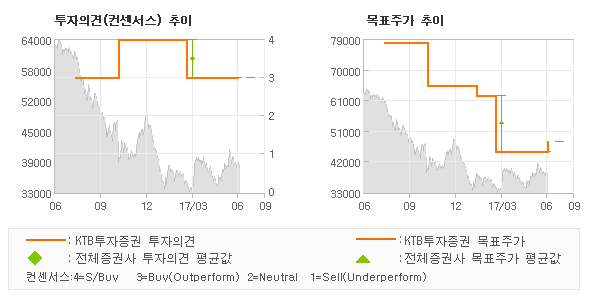
KTB투자증권에서 3일 쎌바이오텍(049960)에 대해 "완제품 매출 회복 긍정적"라며 투자의견을 '매수'로 제시하였고, 아울러 목표주가로는 48,000원을 내놓았다.
KTB투자증권 김영옥 애널리스트가 동종목에 대하여 이번에 제시한 '매수'의견은 KTB투자증권의 직전 매매의견에서 큰 변화없이 그대로 유지되는 것이고 반면에 연초반의 매매의견을 기준으로 본다면 '강력매수'의견에서 '매수로' 레벨다운된 것이다. 그리고 최근 분기내 발표된 전체 증권사 리포트의 컨센서스와 비교를 해볼 경우에 오늘 발표된 투자의견은 전체의견에 수렴하고 있어, 이번 의견은 시장의 평균적인 기대감이 객관적으로 표현된 것으로 분석되고 있다.
목표주가의 추이를 살펴보면 과거 목표가가 하향조정된 후에 한동안 같은 수준으로 유지되었고 이번에 다시 상향조정되었는데, 이번의 조정된 상승폭은 이전의 하락조정폭보다 강한 모습이다. 또한 전일 종가 기준으로 볼때 동종목의 현주가는 이번에 제시된 목표가 대비 23.6%의 저평가 요인이 존재한다는 해석이 제시되고 있다.
◆ Report briefing
KTB투자증권에서 쎌바이오텍(049960)에 대해 "2Q17 완제품 부문 매출액은 155억원(YoY +10.2%)으로 전망된다. 2016년 하반기부터 한국암웨이향 오더 공급은 지지부진한 편이었으나, 2Q17부터 회복세가 나타나는 중으로 추정. B2C 듀오락 역시 약국채널 커버리지 확대 및 뉴트라듀오락의 올리브영 입점에 힘입어 완제품 부문 매출 성장을 견인할 것"라고 분석했다.
또한 KTB투자증권에서 "2Q17 기준 판관비는 61억원(YoY +53.7%)으로 추정된다. 올해 1분기 광고선전비를 10억원 가량 집행되어 상대적으로 2분기 비용 부담이 증가할 것으로 예상된다. 또한, 2Q16 광고선전비는 7.5억원에 불과해 증가폭은 크게 나타날 것"라고 밝혔다.
한편 "프로바이오틱스 업계내 경쟁이 심화되었다고 볼 수 있으나, 쎌바이오텍의 시장 선점 효과 그리고 이를 뒷받침하는 제품 경쟁력은 유지될 수 있다고 판단. 또한, 3Q17의 경우 작년 3분기 듀오락 리뉴얼 과정에서 생긴 매출 공백으로 실적 기저효과가 돋보일 시기"라고 전망했다.
◆ Report statistics
KTB투자증권의 동종목에 대한 최근 1년동안의 투자의견은 전체적으로 큰 변화없이 유지되고 있다. 목표주가는 2016년6월 78,000원까지 높아졌다가 2017년3월 45,000원을 최저점으로 목표가가 제시된 이후 최근에 48,000원으로 새롭게 조정되고 있다.
해당기간 동안 순이익 증가세가 견실했고 동기간 시장이 보합권을 보임에도 불구하고 동사에 대한 투자의견은 이례적으로 하향조정되었는데, 시황 또는 기업의 수익성과 다소 동떨어진 주가의 약세흐름이 동종목의 목표가 조정의 원인인 것으로 해석되고 있다.
<컨센서스 하이라이트>
컨센서스
최고
최저
투자의견
매수
매수
매수
목표주가
48,000
48,000
48,000
*최근 분기기준
오늘 KTB투자증권에서 발표된 '매수'의견 및 목표주가 48,000원은 전체의견에 수렴하면서 시장의 평균적인 기대감이 비교적 객관적으로 표현된 것으로 풀이되며 목표가평균과 대비해서 미미한 차이가 나는 것으로 집계되었다. 참고로 최근 증권사 매매의견 중에서 제시한 바 있다.
<KTB투자증권 투자의견 추이>
의견제시일자
투자의견
목표가격
20170703
매수
48,000
20170511
매수
45,000
20170320
매수
45,000
20170210
STRONG BUY
62,000
20161107
STRONG BUY
65,000
<최근 리포트 동향>
의견제시일자
증권사
투자의견
목표가
20170703
KTB투자증권
매수
48,000
(씽크풀에서 제공하는 컨센서스는 국내 전증권사에서 발표되는 기업분석 리포트 및 코멘트를 실시간으로 통계/분석처리되고 있습니다.)