실적 전망 하향 조정…‘외국인 수급’ 주요 변수 꼽아
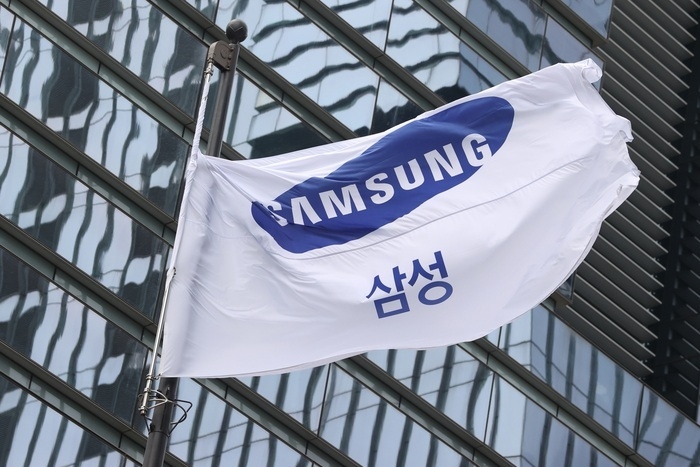
삼성전자의 3분기 잠정실적 발표가 예정된 8일 반도체 상장지수펀드(ETF) 리밸런싱과 옵션 만기, 자사주 매입 종료가 한꺼번에 겹치면서 주가 변동성이 커질 수 있다는 골드만삭스의 분석이 나왔다.
7일 업계에 따르면 골드만삭스 FICC·주식 부문은 전날 '삼성전자, 10월 8일을 앞두고 주목할 점' 보고서를 내고 삼성전자가 8일 여러 수급 이벤트의 중심에 놓일 것으로 전망했다.
가장 눈에 띄는 변수는 반도체 ETF 리밸런싱이다. 운용자산(AUM) 약 140억달러(약 18조7600억원) 규모의 반도체 ETF 7종이 이날 일제히 리밸런싱에 들어간다.
삼성전자는 일부 ETF에서 종목 편입 비중이 상한선에 가까워 리밸런싱 과정에서 기계적인 매도 물량이 발생할 가능성이 있다. 골드만삭스는 삼성전자에서 빠져나온 자금 일부가 SK하이닉스와 SK스퀘어, 이수페타시스, 원익IPS, 한미반도체 등으로 이동할 수 있다고 분석했다.
옵션 만기도 같은 날 예정돼 있다. 여기에 삼성전자 주가를 떠받쳐온 15조원 규모 자사주 매입도 마무리 단계에 들어가면서 매수 수요가 약해질 수 있다는 분석이다. 골드만삭스는 자사주 매입이 8일 전후로 마무리될 것으로 예상했으며, 6일 기준 매입 진행률은 금액 기준 약 97%에 달했다.
최근 외국인의 매도세도 부담이다. 외국인은 최근 5거래일 연속 삼성전자를 순매도하며 총 26억달러어치를 팔았다. 지난달 1일부터 이달 2일까지도 외국인은 삼성전자에서 34억달러를 순매도했다. 같은 기간 개인투자자는 75억달러, 연기금은 3억달러를 순매도한 반면 자사주 매입은 85억달러, 국내 기관은 25억달러의 순매수 효과를 냈다.
실적 전망도 다소 낮아졌다. 골드만삭스는 삼성전자의 3분기 영업이익 전망치를 기존 112조원에서 106조원으로 약 5% 하향 조정했다. 3분기 평균 원·달러 환율이 1418원 수준으로 기존 가정치인 1460원을 밑돌면서 원화 강세가 실적 눈높이를 낮춘 것으로 분석했다.
시장 컨센서스 역시 8월 고점이었던 약 114조원에서 105조5000억원 수준으로 낮아졌다. 골드만삭스의 전망치는 현재 시장 예상치와 비슷한 수준이다.
다만 반도체 업황에 대해서는 긍정적인 평가를 내놨다. D램과 낸드플래시의 펀더멘털이 견조한 가운데 고대역폭메모리(HBM) 성장세가 두드러질 것으로 봤다.
특히 HBM4 출하가 본격화하면서 HBM 비트그로스(비트 단위 출하 증가율)가 전 분기보다 약 50% 늘어날 것으로 전망했다. 반면 일반 D램은 재고 부족과 HBM 생산 비중 확대 영향으로 출하량이 정체됐을 가능성이 있다고 분석했다.
골드만삭스는 결국 8일 외국인 수급이 다시 돌아올지가 삼성전자 주가의 단기 방향을 가를 주요 변수로 꼽았다. 헤더 오 연구원은 강한 실적 모멘텀과 향후 실적 가이던스가 유지되는지 여부도 함께 지켜볼 필요가 있다고 밝혔다.
이상목 기자 mrlsm@etnews.com