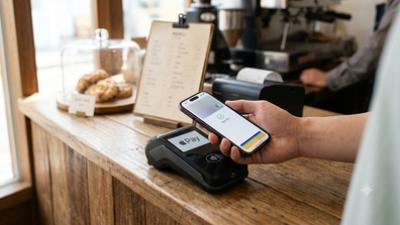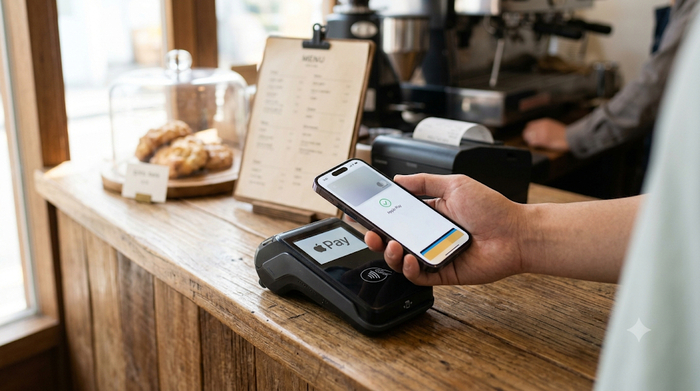
애플페이 연동을 추진하는 금융회사들이 늘어나며 금융권 전반에 애플페이 도입 비용이 증가할 전망이다.
지속적인 가맹점 카드수수료 인하가 이어진 가운데, 애플페이 도입으로 인한 각종 비용 부담으로 카드사의 수익성이 악화되지 않으려면 한국형 표준결제 규격이 빠르게 도입되어야 한다는 목소리가 나온다.
업계에 따르면 최근 카카오뱅크가 애플페이를 도입했지만, 카드사들은 여전히 각종 수수료 부담으로 애플페이 도입을 주저하고 있다. 고객들이 애플페이를 많이 사용하더라도 금융회사가 애플에 지급하는 비용 부담으로 수익성이 떨어질 수 있다는 우려에서다.
삼성페이가 수수료를 부과할 가능성이 거론되는 점도 애플페이 도입을 망설이는 원인이다. 금융권 관계자는 “애플페이가 확산되면 삼성페이도 수수료 부과를 검토할 수 밖에 없을 것”이라며 “애플, 해외 브랜드사, 간편결제사 등에 내야하는 수수료로 경제적 부담이 커질 수 있다”고 말했다.
금융회사가 애플페이를 도입할 때 드는 비용은 크게 두 가지다. 애플 측에 결제금액의 0.15% 수수료를 내고 비자, 마스터카드 등 해외 브랜드사에 이용 건당 2센트(약 27원)의 EMV 사용료를 낸다. 애플페이 수수료는 정률제로 부과되지만, EMV 사용료는 정액제로 부과된다.
애플페이에 연동되는 결제수단이 신용카드를 넘어 체크카드로 확대되며 금융회사들의 비용 증가는 불가피하다. 체크카드는 신용카드보다 통상 결제금액이 적지만, 사용자가 소액만 결제해도 EMV 사용료를 똑같이 내야 하기 때문이다. 여신금융협회에 따르면, 올해 3분기 체크카드 평균승인금액은 2만3394원으로 신용카드(5만5358원)보다 3만원 이상 적었다.
금융업계에서는 여신금융협회와 주요 카드사들이 준비하고 있는 근거리무선통신(NFC) 기술 기반의 국내 결제 표준을 빠르게 마련해 EMV 사용료 부담을 줄여야한다는 의견이 제기된다. 협회에서는 현재 카드사마다 다른 토큰 규격을 동일하게 만들어 토큰 개발 및 운영 비용을 줄일 수 있다는 취지로 결제 표준 개발을 검토하고 있다.
앞서 한 차례 한국형 NFC 결제 규격이 만들어졌지만 활성화에는 사실상 실패했다. 지난 2018년 국내 7개 카드사들은 NFC 결제 규격 '저스터치' 서비스를 시작했지만, 당시에는 NFC를 지원하는 단말기가 적었고 인프라 구축에 필요한 분담금 문제 등으로 범용성이 떨어졌다.
하지만 최근에는 네이버, 토스 등이 NFC 결제를 지원하는 단말기가 늘어나며 결제 표준이 보다 널리 보급될 수 있는 환경이 조성됐다는 목소리가 나온다. 토스플레이스 단말기가 설치된 가맹점은 9월 기 약 50만 곳 이상, 네이버페이 커넥트 단말기가 설치된 가맹점은 6월 기준 10만 곳 이상이다.
현재 협회에서 준비하고 있는 결제표준 규격은 보안을 강화하는 등 저스터치를 현재 시점에 맞는 형태로 업그레이드하는 방식으로 추진될 예정이다.
애플페이는 2023년 3월 현대카드가 국내 처음으로 연동을 시작한 후, 이달 카카오뱅크가 서비스를 시작했다. 금융감독원 약관심사를 마친 토스뱅크도 연내 서비스를 시작할 예정이다. 신한카드, KB국민카드도 약관 심사를 밟고 있다.
김신영 기자 spicyzero@etnews.com