글로벌 전기차용 배터리 양극재 시장에서 리튬인산철(LFP) 비중이 65%를 넘어섰다. 중국을 제외한 시장에서도 LFP 채택이 빠르게 늘면서 중국계 업체 점유율은 높아진 반면 한국계 업체 비중은 9%까지 떨어졌다.
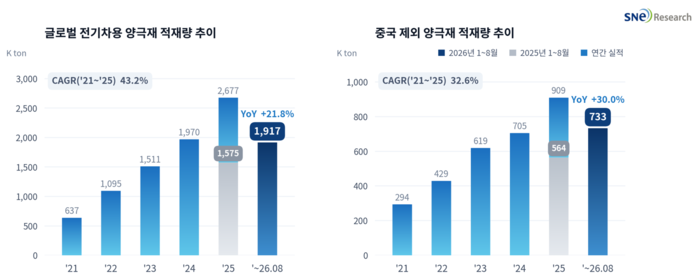
12일 SNE리서치에 따르면 올해 1~8월 글로벌 전기차용 양극재 적재량은 191만7000톤으로 전년 동기보다 21.8% 증가했다. 중국을 제외한 시장은 73만3000톤으로 30.0% 늘어 전체 시장보다 빠르게 성장했다.
소재별로는 LFP 양극재 적재량이 125만4000톤으로 31.8% 증가했다. 전체 양극재에서 차지하는 비중은 60.4%에서 65.4%로 5.0%포인트 높아졌다. 특히 중국 제외 시장의 LFP 비중은 20.8%에서 34.9%로 14.1%포인트 뛰었다.
반면 니켈·코발트 기반 삼원계(NCx) 양극재 적재량은 66만3000톤으로 6.4% 증가하는 데 그쳤다. LFP와 성장률 격차는 25.4%포인트로 벌어졌다.
삼원계 공급사 가운데 중국 론바이가 9만900톤으로 1위를 유지했다. 국내 업체 중에서는 엘앤에프가 5만1900톤으로 36.5% 성장해 4위에 올랐다. LG화학은 4만2600톤으로 1.5% 증가했고 에코프로는 3만4300톤으로 30.0% 감소했다.
LFP 시장에서는 중국 업체 우위가 이어졌다. 후난위넝이 29만5900톤으로 1위를 차지했고 완룬과 로팔이 뒤를 이었다.
국적별로는 중국계 공급사 점유율이 지난해 84.0%에서 올해 87.3%로 상승했다. 같은 기간 한국계 점유율은 12.0%에서 9.0%로 낮아졌고 일본계도 4.0%에서 3.6%로 하락했다.
국내 소재 업체들은 삼원계 중심 포트폴리오에 LFP를 추가하며 대응하고 있다. 엘앤에프는 SK온과 1600억원 규모 공급 계약을 맺고 LFP 양극재 양산에 들어갔고, SK온도 포스코퓨처엠과 약 1조1000억원 규모 LFP 양극재 구매 계약을 체결했다.
다만 해당 계약은 미국 조지아 공장의 ESS용 물량으로 공급 기간도 2027~2029년이다. 전기차용 양극재 적재량 기준 점유율 변화로 이어지기까지는 시간이 필요할 것으로 전망된다.
SNE리서치 측은 “양극재 시장 경쟁은 북미와 유럽의 공급망 규제 강화에 맞춰 생산 거점과 제품군을 얼마나 빠르게 갖추느냐에 따라 갈릴 것”이라며 “LFP와 고성능 삼원계 기술력, 현지 조달 역량을 둘러싼 업체 간 경쟁도 한층 치열해질 것”이라고 예상했다.
김명희 기자 noprint@etnews.com