


KT 민영화 과정에서 일약 KT의 최대주주로 올라선 SK텔레콤의 경영권 장악 ‘우려’를 해소하기 위한 양사의 주식맞교환(스와핑)이라는 ‘묘책’이 제기되면서 업계가 떠들썩하다. 당사자인 정통부는 자신들이 의도한 각본에 따라 주식을 사들이지 않았다고 SK텔레콤측에 유무형의 압력을 가하고 있다. 또다른 당사자인 KT는 자사가 보유하고 있는 SK텔레콤의 지분을 한꺼번에 증시에 풀어 SKT 주가를 요동치게 만들겠다고 위협하고 있다.
정통부와 KT는 자신의 입맛에 맞질 않으니 SKT에 ‘협력(?)’을 강요하고 있는 것이다. 이른바 주식맞교환을 통해 상호간의 지분율을 낮추고 더 나아가 SKT의 지분율을 5% 이하로 맞춰달라는 식이다. 그렇게만 된다면 양사간 긴장관계도 해소되고 KT의 지분구도도 이른바 ‘황금분할’ 체제로 바뀔 것이라는 기대감 때문이다.
과연 그럴까. 업계에서는 오히려 두 기업의 주식맞교환이 국내 정보기술(IT) 업계에 부정적인 영향을 끼칠 것이라는 다소 색다른 의견을 내놓고 있다. KT가 보유한 SK텔레콤 지분은 9.27%로 2조원을 초과하는 규모다. SK텔레콤이 갖고 있는 KT 지분은 11.34%로 2조원에 달한다. 두 회사가 서로 견제하기 위해 주식에 묻어둔 돈이 무려 4조원이 넘게 되는데, 이는 결국 통신업계 투자자금으로 활용돼야 할 돈이 주식속에 묻히는 꼴이 된다는 설명이다.
더 나아가 두 회사가 자사주 형태로 이 자금을 보유할 경우 유동성은 더욱 줄어들게 된다. 특히 주주이익 극대화를 위해 지분을 소각하는 일이 생기면 엄청난 자금이 갑자기 증발하게 된다. 하지만 두 회사가 보유한 주식이 시장을 통해 원활히 거래돼 KT와 SK텔레콤으로 자금이 흘러들어오면 큰 문제가 되지 않을 수 있다.
따라서 인위적인 주식맞교환보다는 시장에서 통신장비업체 등이 분산 수용하는 방식을 취하면 자금경색을 막을 수 있다는 설명이다. 주식의 ‘맞교환’보다는 시장의 기능을 이용한 ‘맞처분’이 바람직하다는 업계의 목소리에도 한번쯤 귀기울여볼 필요가 있다.




오피니언 많이 본 뉴스
-
1
[사설] AIDC특별법, 시행령 보강 필수다
-
2
[사설] 모두의창업, 숫자채우기로 가선 안된다
-
3
[데스크가 만났습니다]이희수 제주은행장 “2030년 여신 10조…전국구 디지털은행 도약”
-
4
[ET시론] 환경영향평가, 규제가 아닌 기술로 돌아가야
-
5
[人사이트]우남제 시드텍 총감, “양산 뒤처진 韓, AI 글라스 주도권 中에 내줄 수도”
-
6
[ET단상] AI시대, 생각과 의심의 힘
-
7
[ET톡] 가상자산 과세 3개월 앞...기준 마련 시급
-
8
[조현래의 콘텐츠 脈] 〈18〉2026 아시안게임, 한국 e스포츠의 위상
-
9
[기고] 대체불가 대한민국은 어떻게 만들어지는가
-
10
[사설] 中OTA, 韓소비자 보호 책임 높여야

브랜드 뉴스룸
-
 씨앤에프시스템씨앤에프시스템, 오웬스그룹과 공공 ERP·DX 사업 협력
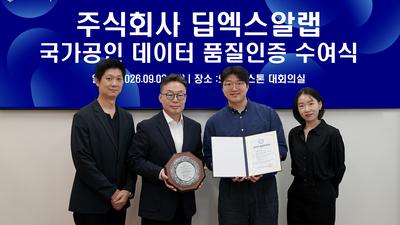 와이즈스톤와이즈스톤, 딥엑스알랩 '의료정보 데이터셋'에 DQ인증 최고 등급 수여
 AIPD생성형AI 사용 급증하는데, 우리 아이 AI리터러시 수준은?…'AIPD 주니어' 자격검정으로 올바른 AI 사용 첫걸음
-
 로옴세미컨덕터코리아로옴, 1005 사이즈 서지 보호 칩 저항기 개발...업계 최고 수준의 정격전력 실현
 슈퍼솔루션슈퍼솔루션, 2026 Next-Gen AI Cooling Summit 성황리 성료
 한국태양유전태양유전, 'electronica India 2026' 참가
-
 위고페어위고페어 “국내 브랜드 기업 97% 위조상품 피해 경험…인력 부족에 대응 한계”
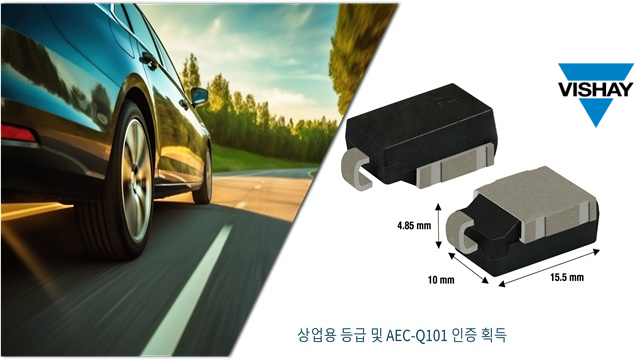 비쉐이비쉐이, DO-218AC 패키지 XClampR 양방향 플랫 클램핑 TVS 출시
 에이블스토어시놀로지, DiskStation neo+ 시리즈 라인업 출시
-
 인아그룹애니모션텍, KPCA서 초정밀·고속 레이저 가공 공개
 다래전략사업화센터다래전략사업화센터, 'BIO USA 2026'서 글로벌 빅파마와의 비즈니스 미팅 지원…K-바이오 해외 진출 교두보 확보
 노보센스노보센스, 이노방스 오토모티브 손잡고 '차세대 차량용 전기 구동 플랫폼 칩 솔루션' 공동 개발
×
![]()