IBK투자증권에서 25일 현대건설(000720)에 대해 "2Q19 Review"라며 투자의견을 '중립 (유지)'로 제시하였고, 아울러 목표주가로는 52,500원을 내놓았다.
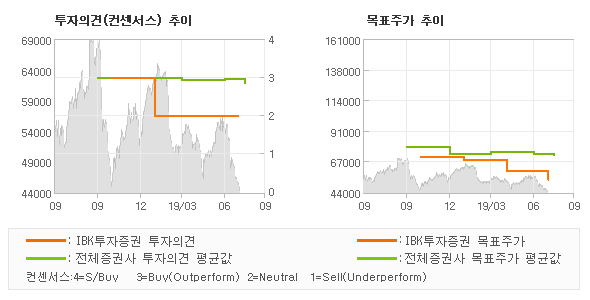
IBK투자증권 박용희 애널리스트가 동종목에 대하여 이번에 제시한 '중립 (유지)'의견은 IBK투자증권의 직전 매매의견에서 큰 변화없이 그대로 유지되는 것이고 올해 초반의 매매의견을 기준으로 볼때도 역시 '중립'의견이 계속 유지되고 있는 상태이다. 그리고 최근 분기내 발표된 전체 증권사 리포트의 컨센서스와 비교를 해볼 경우에 오늘 발표된 투자의견은 전체의견을 소폭 하회하는 수준으로 평가되는데, 이는 동종목에 대한 기대감을 다소 약하게 표현한 것으로 분석되고 있다.
목표주가의 추이를 살펴보면 최근 3회이상 지속적으로 낮아지고 있는데, 이번에는 목표가의 하락폭이 다소 완화되는 모습이다. 또한 전일 종가 기준으로 볼때 동종목의 현주가는 이번에 제시된 목표가 대비 15.9%의 저평가 요인이 존재한다는 해석이 제시되고 있다.
또한 IBK투자증권에서 "상반기누적 동사의 신규수주는 현대건설 6.9조원, 현대엔지니어링 4.2조원으로 가이던스대비 48%를 달성했다. 이는 경쟁사대비 상당히 양호한 수준이다"라고 밝혔다.
한편 "높은 순현금(현대건설 0.5조원, 현대ENG 1.7조원)에도 불구 주주를 위한 배당 및 투자 전략 미비로 업황 둔화에 대응이 늦은 점이 ROE 상승을 기대키 어렵기에 보수적인 의견을 유지한다"라고 전망했다.
◆ Report statistics
IBK투자증권의 동종목에 대한 최근 3개월 동안의 투자의견은 전체적으로 조금 하향조정되고 있다. 목표주가는 2018년10월 70,200원까지 높아졌다가 2019년4월 60,000원을 최저점으로 목표가가 제시된 이후 최근에 52,500원으로 새롭게 조정되고 있다.
한편 증권정보제공 업체인 씽크풀에 따르면 동사에 대한 컨센서스는 '매수'이고 목표주가의 추이를 살펴보면 최근 두차례 연속 목표가가 하향조정되고 있는데 조정폭 또한 이번에 더욱 커지는 추세이다.
<컨센서스 하이라이트>
컨센서스
최고
최저
투자의견
매수
BUY(유지)
중립 (유지)
목표주가
71,671
80,000
52,500
*최근 분기기준
오늘 IBK투자증권에서 발표된 '중립 (유지)'의견 및 목표주가 52,500원은 전체의견을 소폭 하회하는 수준으로 동종목에 대한 기대감을 다소 약하게 표현한 것으로 풀이되며 목표가평균 대비 26.7%정도 미달하고 있는 것으로 집계되었다. 참고로 최근에 목표주가를 가장 공격적으로 제시한 한화투자증권에서 투자의견 'BUY'에 목표주가 80,000원을 제시한 바 있다.
<IBK투자증권 투자의견 추이>
의견제시일자
투자의견
목표가격
20190725
중립 (유지)
52,500
20190429
중립(유지)
60,000
20190128
중립(하향)
68,000
20181029
매수(유지)
70,200
<최근 리포트 동향>
의견제시일자
증권사
투자의견
목표가
20190725
IBK투자증권
중립 (유지)
52,500
20190711
한국투자증권
BUY(유지)
73,000
20190710
유안타증권
BUY
78,000
20190710
교보증권
BUY(유지)
72,000
(씽크풀에서 제공하는 컨센서스는 국내 전증권사에서 발표되는 기업분석 리포트 및 코멘트를 실시간으로 통계/분석처리되고 있습니다.)