미래에셋대우에서 16일 제일기획(030000)에 대해 "중국 사업의 성장 전략 구체화 주목할 필요"라며 투자의견을 'TRADING BUY'로 제시하였고, 아울러 목표주가로는 19,000원을 내놓았다.
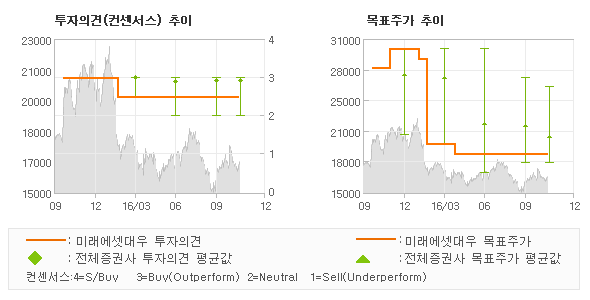
미래에셋대우 문지현, 하누리 애널리스트가 동종목에 대하여 이번에 제시한 'TRADING BUY'의견은 미래에셋대우의 직전 매매의견과 동일한 것이고 반면에 연초반의 매매의견을 기준으로 본다면 '매수'의견에서 'TRADING BUY로' 레벨다운된 것이다. 그리고 최근 분기내 발표된 전체 증권사 리포트의 컨센서스와 비교를 해볼 경우에 오늘 발표된 투자의견은 전체의견을 소폭 하회하는 수준으로 평가되는데, 이는 동종목에 대한 기대감을 약간이나마 보수적으로 표현한 것으로 분석되고 있다.
목표주가의 추이를 살펴보면 최근 장기간 목표가가 같은 수준에 머물고 있는 모습이다. 또한 전일 종가 기준으로 볼때 동종목의 현주가는 이번에 제시된 목표가 대비 16.6%의 저평가 요인이 존재한다는 해석이 제시되고 있다.
◆ Report briefing
미래에셋대우에서 제일기획(030000)에 대해 "기존에는 규모, 성장성, 광고주 측면에서 중국 사업이 중요했고, 향후에는 기업가치, 성장 전략, 지배구조 측면에서도 중요해질 전망이다. PengTai를 통해 중국 현지 디지털 마케팅 사업의 경쟁력이 좀 더 개선될 경우, 그룹내 필요성과 중요도 등이 부각될 수 있어 주가의 불확실성이 완화될 수 있다고 판단된다"라고 분석했다.
또한 미래에셋대우에서 "PengTai는 2020년에 중국 상위권의 디지털 종합 대행사가 되는 것이 성장 목표이다. 프로그래머틱 구매 등 모바일 광고 플랫폼 사업을 확대할 예정이며, 현지화를 좀 더 강화하고, 제일기획의 해외 매출 지역 중 가장 많은 몫을 하는 만큼 글로벌 사업의 확장 기지로 자리매김될 전망"라고 밝혔다.
한편 "향후 중국 사업과 관련하여 계획 수준이 아닌 실질적인 액션과 추가적인 성과가 확인될 경우, 투자의견을 재검토할 예정"라고 전망했다.
◆ Report statistics
미래에셋대우의 동종목에 대한 최근 1년동안의 투자의견은 전체적으로 조금 하향조정되고 있다. 목표주가는 2015년11월 30,000원까지 높아졌다가 2016년4월 19,000원을 최저점으로 목표가가 제시된 이후 최근에도 19,000원으로 제시되고 있다.
한편 증권정보제공 업체인 씽크풀에 따르면 동사에 대한 컨센서스는 '매수'이고 목표주가의 추이를 살펴보면 직전에 한차례 상향조정된 후에 이번에 다시 목표가가 전저점보다 더 높게 하향조정되면서 계속 낮아지는 추세이다.
<컨센서스 하이라이트>
컨센서스
최고
최저
투자의견
매수
매수(유지)
HOLD(유지)
목표주가
20,607
26,000
18,000
*최근 분기기준
오늘 미래에셋대우에서 발표된 'TRADING BUY'의견 및 목표주가 19,000원은 전체의견을 소폭 하회하는 수준으로 약간이나마 보수적으로 표현된 것으로 풀이되며 목표가평균 대비 7.8%정도 미달하고 있는 것으로 집계되었다. 참고로 최근에 목표주가를 가장 공격적으로 제시한 대신증권에서 투자의견 '매수(유지)'에 목표주가 26,000원을 제일 보수적인 의견을 제시한 동부증권에서 투자의견 'HOLD(유지)'에 목표주가 18,000원을 제시한 바 있다.
<미래에셋대우 투자의견 추이>
의견제시일자
투자의견
목표가격
20161116
TRADING BUY
19,000
20161025
TRADING BUY(유지)
19,000
20160721
TRADING BUY(유지)
19,000
20160422
TRADING BUY(유지)
19,000
20160222
TRADING BUY(DOWNGRADE)
20,000
<최근 리포트 동향>
의견제시일자
증권사
투자의견
목표가
20161116
미래에셋대우
TRADING BUY
19,000
20161116
HMC투자증권
매수
22,000
20161116
한국투자증권
매수(유지)
21,000
20161107
하이투자증권
매수(유지)
21,000
(씽크풀에서 제공하는 컨센서스는 국내 전증권사에서 발표되는 기업분석 리포트 및 코멘트를 실시간으로 통계/분석처리되고 있습니다.)