


솔로몬투자증권은 반도체 전공정 장비제조업체 피에스케이에 대해 탄탄한 기술력과 매출다변화를 통해 성장동력을 확보하고 있는 기업이라고 평가했다.
솔로몬투자증권 진성혜 애널리스트는 “피에스케이의 에이서(Asher)장비는 세계 최고의 쓰루풋 및 최소 풋프린트로 경쟁사 대비 성능이 우수한 것으로 파악된다”며 “2007년 전세계 에이서 장비 매출의 24%를 달성하며 주요 경쟁사인 Mattson과 Novellus를 제치고 시장 점유율 1위로 등극했다. 주력 제품인 에이서외에도 드라이 클리닝 및 etcher 장비로 제품 믹스를 다변화하고 있다”고 분석했다.
드라이클리닝 등 신규 장비 부문의 2008년 3분기까지 매출액은 104억원으로 07년 매출액 84억원 대비 증가했고 아직까지 신규 장비의 본격적인 매출이 발생하고 있지는 않지만, 매출의 다변화를 통해 성장 모멘텀의 초석을 마련했다는 것.
힌퍈 �반도체 산업 경기 부진이 장기화되며 2008년 반도체 업체들의 설비 투자 금액이 크게 감소해 피에스케이의 2008년 실적은 급격히 악화됐다.
진 애널리스트는 “2008년 3분기 매출액은 77억원으로 전년 동기 대비 69.3%감소했으며, 영업이익은 18억원 적자, 순이익은 23억원 적자를 기록하는 등 2분기에 이어 적자가 지속돼 2009년내 실적 개선은 어려울 것”이라고 전망했다.
하지만 3분기말 기준으로 피에스케이는 580억원(현금:587억원, 차입금:7억원)의 순현금을 보유하고 있다. 진 애널리스트는 “피에스케이의 경우 풍부한 현금을 바탕으로 대규모의 자금이 소요되는 장비 기술 개발을 지속이 가능하기 때문에 향후 전방 산업의 경기 반등에 따른 설비 투자 확장 국면에 경쟁사 대비 경쟁력 강화가 예상된다”고 분석했다.
전자신문인터넷 장윤정 기자linda@etnews.co.kr




많이 본 뉴스
-
1
中 반도체 공장, 장비 3대 중 1대 '메이드 인 차이나'
-
2
최태원 SK 회장, “울산 AI 데이터센터 협의, 900㎿까지 진척”
-
3
휴머노이드 시대 점 찍은 골드만삭스 "2035년 648만대, 시장 3배 판 커진다"
-
4
포스코인터, 美 자회사에 5329억원 출자해 셰일가스 자산 인수
-
5
[민선 9기, 새 4년을 묻다]이상일 용인시장 “반도체·교통망 속도…150만 도시 기반 구축”
-
6
최태원 SK 회장, '동거인 1000억원 발언' 불기소에 불복
-
7
큐빅셀, 반도체 유리기판 TGV 전주기 검사 장비 개발
-
8
심텍 “AI 수요 대응, 중요 자재 장기공급계약 체결…공급망 강화”
-
9
도쿄일렉트론코리아, 지역 아동 대상 '드림캠프' 개최
-
10
LGD '플립'용 OLED 증착기, 야스·선익시스템 공급 경쟁 구도

브랜드 뉴스룸
-
 슈퍼솔루션슈퍼솔루션, 2026 Next-Gen AI Cooling Summit 성황리 성료
 에이블스토어시놀로지, DiskStation neo+ 시리즈 라인업 출시
 로옴세미컨덕터코리아로옴, 1005 사이즈 서지 보호 칩 저항기 개발...업계 최고 수준의 정격전력 실현
-
 씨앤에프시스템씨앤에프시스템, 오웬스그룹과 공공 ERP·DX 사업 협력
 와이즈스톤와이즈스톤, 딥엑스알랩 '의료정보 데이터셋'에 DQ인증 최고 등급 수여
 노보센스노보센스, 이노방스 오토모티브 손잡고 '차세대 차량용 전기 구동 플랫폼 칩 솔루션' 공동 개발
-
 한국태양유전태양유전, 'electronica India 2026' 참가
 인아그룹애니모션텍, KPCA서 초정밀·고속 레이저 가공 공개
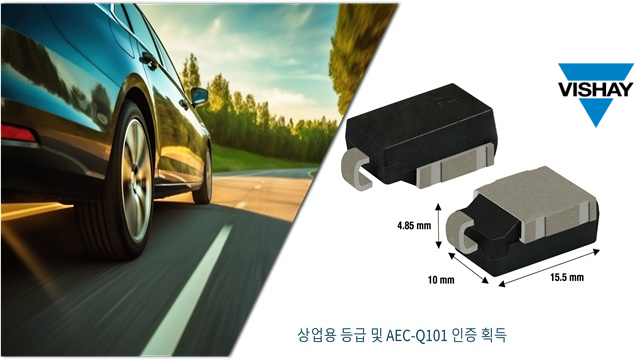 비쉐이비쉐이, DO-218AC 패키지 XClampR 양방향 플랫 클램핑 TVS 출시
-
 다래전략사업화센터다래전략사업화센터, 'BIO USA 2026'서 글로벌 빅파마와의 비즈니스 미팅 지원…K-바이오 해외 진출 교두보 확보
 위고페어위고페어 “국내 브랜드 기업 97% 위조상품 피해 경험…인력 부족에 대응 한계”
 AIPD생성형AI 사용 급증하는데, 우리 아이 AI리터러시 수준은?…'AIPD 주니어' 자격검정으로 올바른 AI 사용 첫걸음
×
![]()