


하이닉스반도체의 주가가 전날의 정상화 방안 통과가 호재로 작용, 오랜만에 상한가까지 오르면서 1000원벽을 넘어섰다.
하지만 반도체 담당 애널리스트는 하이닉스가 단기적인 유동성 문제를 해결했다는데 공감하면서도 완전한 독자생존이 가능한지에 대해서는 비교적 차분한 반응을 보이고 있다.
대우증권은 1일 채권단의 4조원에 달하는 출자전환과 부채탕감, 6380억원 규모의 신규 자금 지원과 기존 대출금의 만기연장, 금리인하 조치로 차입금이 감소하고 금융비용이 연간 4000억원 이상 줄어드는 등 그동안의 안개국면보다는 회생가능성이 높아졌다고 평가했다. 하지만 하이닉스의 완전한 독자생존을 위해서는 내년 상반기에 5000억원 규모의 유사증자와 자산매각, 비용절감 등의 자구안 계획이 차질없이 진행돼야 하며 무엇보다 D램 경기회복이 전제돼야 한다고 평가했다.
정창원 대우증권 애널리스트는 “채권단의 지원으로 하이닉스반도체가 올해 유동성 문제에서는 벗어났으나 D램 경기회복이 조기에 이뤄지지 않을 경우 유동성 문제의 재연 가능성이 있다”며 “채권단의 출자전환으로 주식의 물량압박이 크다는 것을 감안할 때 투자의견은 ‘중립’을 유지한다”고 말했다.
민후식 한국투자신탁증권 애널리스트는 “하이닉스반도체에 대한 투자의견은 이번 채권단의 지원에도 불구하고 그 규모 등이 영구적인 회생의 발판에 충분하다고 보기는 어렵기 때문에 ‘비중축소’를 유지한다”며 “중국 등 해외에서 반도체라인을 매각할 수 있는 가치가 있을 때 매각한다면 투자의견의 상향조정이 가능하겠지만 시간이 지날수록 반도체라인의 매각가능성과 가치는 하락할 것이란 우려감이 남아있다”고 말했다.
하이닉스의 주가는 이번 정상화 방안 통과로 갑작스런 쇼크발생 요인이 제거됐다는 점에서 긍정적이라는 평가다. 다만 과도한 데이트레이더들의 표적이 되고 있으며 당분간은 영업적자가 불가피한 상황이란 점은 고려돼야 할 요소로 지적된다.
최석포 메리츠증권 애널리스트는 “하이닉스반도체의 사정은 이번 회의결과로 개선되겠지만 주가는 아직도 펀더멘털 측면에서는 평가하기가 부담스럽다”며 “영업적자 발생이 적어도 내년 중반까지는 필연적일 것으로 보이고 여전히 D램장 전망도 불투명해 데이트레이더들이 좌지우지하고 있는 현실을 감안할 때 주가는 어느 한 순간에 내리막길을 탈 가능성도 있다”고 말했다.
<김승규기자 seung@etnews.co.kr>


많이 본 뉴스
-
1
삼성 첫 AI 안경, 내달 10일 출격
-
2
삼성전자, 내년 '갤럭시 워치' 신제품 없다
-
3
BMW '더 뉴 7시리즈' 럭셔리 기준 재정립…운전석엔 역동성·뒷좌석엔 모바일 오피스
-
4
벤츠 vs BMW '레벨2++ 자율주행' 정면승부…하드웨어 선탑재 여부와 기술 성숙도 봐야
-
5
삼성전자, '부문장은 미래·사업부장은 실적'…이번 주 임원 인사로 세대교체 잇는다
-
6
美 의회, 中 자동차 수입 영구적 금지 추진
-
7
테슬라 FSD 국내 도입 제동 걸렸다…“안전성 판단 근거 부족”
-
8
제네시스, 'G80 하이브리드' 세계 최초 공개…연비 14.1㎞/ℓ
-
9
“100일 만에 1000만개 판매”…삼양식품 '짜르르', 코스트코 전국 입점
-
10
앤트로픽, 상장 이틀째 8.5% 급락…공모가까지 위협
브랜드 뉴스룸
-
 인아그룹'정밀위치측정 등 자동화 로봇 총출동' 인아텍앤코포, 로보월드 참가
 노보센스[영상] 노보센스, KES 2026서 산업용·로봇용 반도체 기술 선보여
 다래전략사업화센터한국환경산업기술원·다래전략사업화센터, 녹색산업 기업 6개사 투자 연계 지원
-
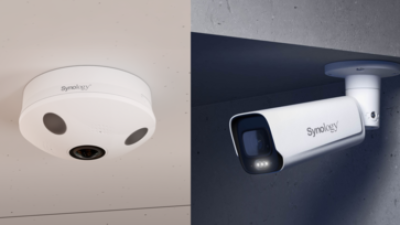 에이블스토어Synology, AI 기반 보안 카메라 FC600·BC800Z 국내 출시...지능형 영상 감시 라인업 확대
 와이즈스톤리브포워드, 와이즈스톤 데이터 품질 심사 '클래스 A' 달성…“정합률 100%로 패션 DX 혁신 일궈”
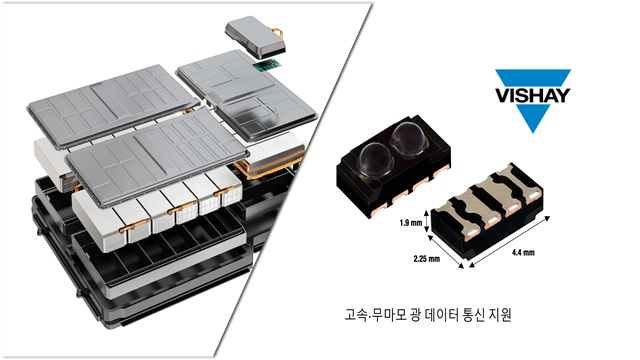 비쉐이비쉐이, 자동차용 광학 센서 4종 출시
-
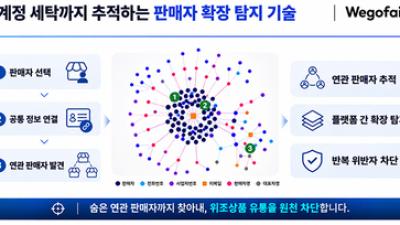 위고페어위고페어, 가품 판매자 DB 고도화…상호·플랫폼 바꾼 판매자 추적
 로옴세미컨덕터코리아로옴, GaN 고주파 스위칭 대응하는 TP-PFC 컨트롤러 IC 개발
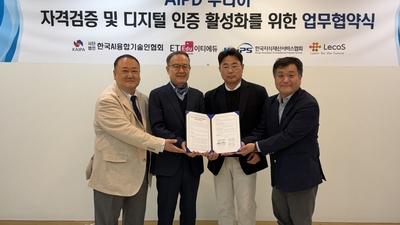 aipd초·중학생 AI리터러시 자격증 'AIPD 주니어' 디지털배지 발행…한국AI융합기술인협회·이티에듀·레코스·한국지식재산서비스협회 협약 체결
-
 슈퍼솔루션기가 컴퓨팅, “OCP 글로벌 서밋 2026”서 차세대 랙 스케일 AI 포트폴리오 공개
 한국태양유전한국태양유전, '2026 AIoT 국제전시회' 참가 성료…냄새 센서와 주요 전자부품 전시
 씨앤에프시스템박정수 씨앤에프시스템 대표, 국립중앙도서관서 'CEO 독서경영' 특강
×
![]()