HMC투자증권에서 8일 현대중공업(009540)에 대해 "조선시황 점진적 회복. 다만, 해양 수주가 아쉽다"라며 투자의견을 '매수'로 제시하였고, 아울러 목표주가로는 200,000원을 내놓았다.
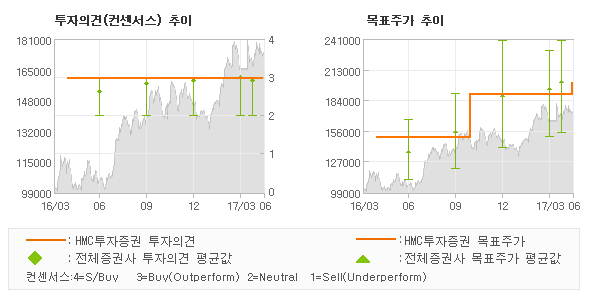
HMC투자증권 강동진 애널리스트가 동종목에 대하여 이번에 제시한 '매수'의견은 HMC투자증권의 직전 매매의견에서 큰 변화없이 그대로 유지되는 것이고 올해 초반의 매매의견을 기준으로 볼때도 역시 '매수'의견이 계속 유지되고 있는 상태이다. 그리고 최근 분기내 발표된 전체 증권사 리포트의 컨센서스와 비교를 해볼 경우에 오늘 발표된 투자의견은 대체적으로 평균치에 해당하는 수준으로, 이번 의견은 동종목에 대한 전체적인 흐름에서 크게 벗어나지 않은 것으로 분석되고 있다.
목표주가의 추이를 살펴보면 과거 상향조정되어오던 패턴이 한차례 정체구간을 보낸 후에 이번에 다시 상향조정되는 모습이다. 또한 전일 종가 기준으로 볼때 동종목의 현주가는 이번에 제시된 목표가 대비 16.3%의 추가상승여력이 있다는 해석이 제시되고 있다.
◆ Report briefing
HMC투자증권에서 현대중공업(009540)에 대해 "최근 상선 위주 발주 재개는 고무적. 다만, 조선/해양 매출 수준을 감안 할 경우, 수주계획 $75억을 상회하는 신규수주를 달성한다고 하더라도, 상선만으로 조선/해양부문 매출액은 14조원 수준 수주를 달성할 가능성은 크지 않다는 판단이다"라고 분석했다.
또한 HMC투자증권에서 "2017년 실적은 매출액 17.7조원, 영업이익 6,043억원(OPM 3.4%), ROE 3.9% 기록할 전망. 상선 및 해양 부문 실적은 낮은 한자리 수준을 기록하겠으나, 엔진부문 수익성이 긍정적이며, 불확실성이 높은 Rig 수주 잔고가 없다는 점에서, 이익 신뢰성이 높다"라고 밝혔다.
한편 "매출액 수준의 신규 수주를 위해서는 동사가 수주 가능한 해양플랜트 발주가 증가하는 2H18 상황을 지켜보아야 할 것. 당사가 기대하는 동사 수주 가능성 높은 $20억 이상 대형 프로젝트는 2H18에 진행될 가능성이 높은 Rosebank와 Bonga. 경쟁상황을 지켜보아야 할 것"라고 전망했다.
◆ Report statistics
HMC투자증권의 동종목에 대한 최근 1년동안의 투자의견은 전체적으로 큰 변화없이 유지되고 있다. 목표주가는 190,000원이 고점으로, 반대로 150,000원이 저점으로 제시된 이후 이번에 200,000수준으로 새롭게 조정되고 있다.
한편 증권정보제공 업체인 씽크풀에 따르면 동사에 대한 컨센서스는 '매수'이고 목표주가의 추이를 살펴보면 직전에 한차례 하향조정된 후에 이번에 다시 목표가가 높아졌는데, 이번에 조정된 목표가는 이전수준보다는 낮은 수준이다.
<컨센서스 하이라이트>
컨센서스
최고
최저
투자의견
매수
매수
HOLD(신규)
목표주가
194,141
240,000
154,000
*최근 분기기준
오늘 HMC투자증권에서 발표된 '매수'의견 및 목표주가 200,000원은 전체 컨센서스 대비해서 대체적으로 평균치에 해당하는 수준으로, 이번 의견은 동종목에 대한 전체적인 흐름에서 크게 벗어나지 않은 것으로 파악되며 목표가평균 대비 3% 초과하고 있는 것으로 집계되었다. 참고로 최근에 목표주가를 가장 공격적으로 제시한 하나금융투자에서 투자의견 '매수'에 목표주가 240,000원을 제일 보수적인 의견을 제시한 NH투자증권에서 투자의견 'HOLD(신규)'에 목표주가 154,000원을 제시한 바 있다.
<HMC투자증권 투자의견 추이>
의견제시일자
투자의견
목표가격
20170608
매수
200,000
20170210
매수
190,000
20161027
매수
190,000
20160728
매수
150,000
<최근 리포트 동향>
의견제시일자
증권사
투자의견
목표가
20170608
HMC투자증권
매수
200,000
20170607
메리츠종금증권
매수
195,000
20170605
동부증권
매수(유지)
210,000
20170529
교보증권
매수(유지)
210,000
(씽크풀에서 제공하는 컨센서스는 국내 전증권사에서 발표되는 기업분석 리포트 및 코멘트를 실시간으로 통계/분석처리되고 있습니다.)