하나금융투자에서 8일 세진중공업(075580)에 대해 "한국 조선업 선박 수주 증가와 기자재기업의 수혜"라며 투자의견을 '매수'로 제시하였다. 아울러 12개월 목표주가를 7,000원으로 내놓았다.
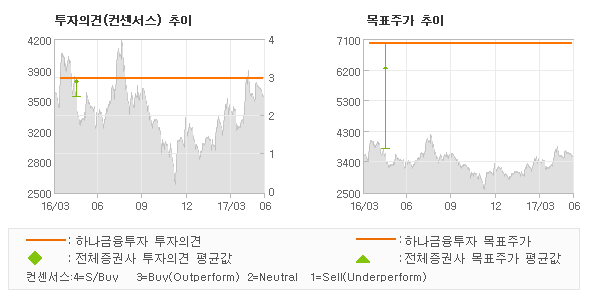
하나금융투자 박무현 애널리스트가 동종목에 대하여 이번에 제시한 '매수'의견은 하나금융투자의 직전 매매의견을 그대로 유지하는 것이고 올해 초반의 매매의견을 기준으로 볼때도 역시 '매수'의견이 계속 유지되고 있는 상태이다. 그리고 최근 분기내 발표된 전체 증권사 리포트의 컨센서스와 비교를 해볼 경우에 오늘 발표된 투자의견은 대체적으로 평균치에 해당하는 수준으로, 이번 의견은 동종목에 대한 전체적인 흐름에서 크게 벗어나지 않은 것으로 분석되고 있다.
한편 12개월 목표주가로 제시한 7,000원은 직전에 발표된 목표가와 대비해서 큰 변화는 없고, 목표주가의 추이를 살펴보면 최근 장기간 목표가가 같은 수준에 머물고 있는 모습이다. 또한 전일 종가 기준으로 볼때 동종목의 현주가는 이번에 제시된 목표가 대비 96.1%의 추가상승여력이 있다는 해석이 제시되고 있다.
◆ Report briefing
하나금융투자에서 세진중공업(075580)에 대해 "특히 현대중공업 그룹의 선박 수주량이 계속되고 있다는 점에서 세진중공업의 실적 성장수혜가 예상되며 주가의 동반 상승이 기대된다. 뒤늦게 움직일수록 주가 상승탄력은 더욱 높은 모습을 보이게 될 것"라고 분석했다.
또한 하나금융투자에서 "2005~2008년 동안 현대중공업 주가는 1,000% 이상으로 상승했었다. 당시 조선소들은 지금보다 자본 및 매출규모가 작았으므로 앞으로 조선업 주가가 또 다시 10배나 오른다고 전망하기는 어렵겠지만 주목해야 할 것은 당시 선박기자재 기업의 주가는 현대중공업보다 더 높았다는 것"라고 밝혔다.
한편 "현대중공업 그룹의 선박 수주가 늘어나고 있으므로 세진중공업의 영업실적은 점차 늘어나게 될 것이다. 세진중공업 ROE는 2016년 9.3%에서 2017년은 6.2%, 2018년은 7.2%로 추정된다"라고 전망했다.
◆ Report statistics
하나금융투자의 동종목에 대한 최근 1년동안의 투자의견은 전체적으로 큰 변화없이 유지되고 있다.
<컨센서스 하이라이트>
컨센서스
최고
최저
투자의견
매수
매수
매수
목표주가
7,000
7,000
7,000
*최근 분기기준
오늘 하나금융투자에서 발표된 '매수'의견 및 목표주가 7,000원은 전체 컨센서스 대비해서 대체적으로 평균치에 해당하는 수준으로, 이번 의견은 동종목에 대한 전체적인 흐름에서 크게 벗어나지 않은 것으로 파악되며 목표가평균과 대비해서 미미한 차이가 나는 것으로 집계되었다. 참고로 최근 증권사 매매의견 중에서 제시한 바 있다.
<하나금융투자 투자의견 추이>
의견제시일자
투자의견
목표가격
20170608
매수
7,000
20170328
매수
7,000
20170317
매수
7,000
20160906
매수
7,000
20160817
매수
7,000
<최근 리포트 동향>
의견제시일자
증권사
투자의견
목표가
20170608
하나금융투자
매수
7,000
(씽크풀에서 제공하는 컨센서스는 국내 전증권사에서 발표되는 기업분석 리포트 및 코멘트를 실시간으로 통계/분석처리되고 있습니다.)