국내 은행지주들이 2021년 이후 4년간 순이익보다 1.5배 빠른 속도로 배당을 늘렸다. 밸류업 정책과 배당소득 분리과세가 배당 확대를 이끌었다. 은행지주들은 주주환원 확대에 이어 자기자본이익률(ROE) 제고로 무게중심을 옮기고 있다.
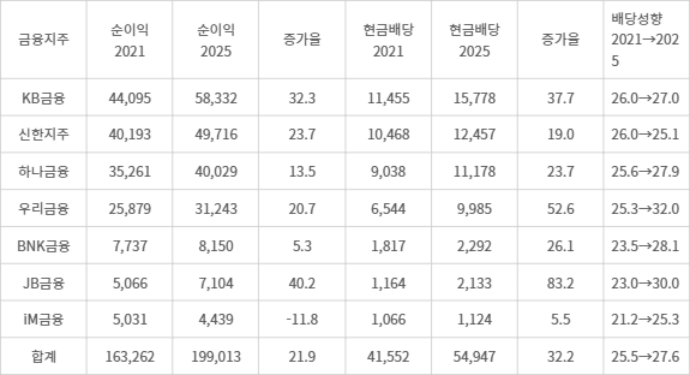
전자신문이 KB·신한·하나·우리·BNK·iM·JB금융 등 상장 금융지주 7곳의 2021·2025 회계연도 공시를 집계한 결과, 합산 지배주주순이익은 16조3262억원에서 19조9013억원으로 21.9% 늘었다. 같은 기간 연간 현금배당 총액은 약 4조1600억원에서 약 5조4900억원으로 32.2% 증가했다. 합산 배당성향은 25.5%에서 27.6%로 높아졌다.
신한지주를 제외한 6곳의 배당 증가율이 순이익 증가율을 웃돌았다. 우리금융은 순이익이 20.7% 늘 때 배당을 52.6% 늘렸다. 감액배당 5579억원을 포함한 수치다. JB금융(순이익 40.2%, 배당 83.2%)과 BNK금융(5.3%, 26.1%)도 격차가 컸다. iM금융은 순이익이 11.8% 줄었는데도 배당을 약 5% 늘렸다. 신한지주만 순이익(23.7%)이 배당(19.0%)보다 많이 늘었다.
배당 확대를 이끈 것은 세제다. 배당성향 25% 이상이면서 배당을 전년보다 10% 이상 늘린 기업은 배당소득 분리과세 대상이 된다. KB·신한·하나는 지난해 결산에서 이 요건을 맞췄다. KB금융은 4분기 주당배당금을 전년 동기(804원)의 약 두 배인 1605원으로 올렸고, 신한지주는 분기 배당금 570원에 310원을 더 얹었다. 하나금융도 기말배당을 계획보다 늘려 연간 배당 총액을 10% 키웠다.
증액 속도는 올해 더 빨라졌다. KB금융의 3분기, 신한지주·하나금융의 1·2분기 주당배당금은 전년보다 25~30% 늘었다. 반면 3분기 누적 순이익 증가율은 KB금융 13.1%, 신한지주 12.7%, 하나금융 5.6%였다. 주요 은행 순이자마진(NIM)은 3분기 일제히 하락했다. 예금·은행채 조달비용이 시장금리보다 빠르게 오른 탓이다. KB금융의 3분기 은행 NIM은 1.72%로 전분기보다 0.02%포인트(P) 낮아졌다.
관건은 지속성이다. 분리과세 요건을 유지하려면 배당성향이 40%에 이르기 전까지는 이익 증가율이 10%에 못 미치는 해마다 배당성향을 올려야 한다. 4대 금융지주가 자본준비금을 감액해 마련한 31조1000억원 규모의 비과세 배당 재원도 쓸수록 줄어든다.
은행지주들도 주주환원을 이익 체력에 맞추기 시작했다. 신한지주는 성장에 쓸 자본을 먼저 떼어 두고 나머지를 주주에게 돌려주기로 했다. 연 4~5% 성장을 가정하면 이익의 50~60%를 돌려주는 셈이다. 신한의 지난해 총주주환원율은 이미 50.2%로, ROE가 오르지 않으면 더 늘리기 어렵다. 하나금융도 ROE 목표를 12%로 높이고 주주환원 규모를 ROE와 연동했다.
금융권 관계자는 “은행지주는 이익보다 배당을 빠르게 늘리며 밸류업 기대에 부응해 왔지만, 순이자마진이 꺾이는 상황에서 배당성향만 높이는 방식은 오래가기 어렵다”며 “앞으로는 ROE를 얼마나 끌어올리느냐가 주주환원 규모를 결정할 것”이라고 말했다.
류태웅 기자 bigheroryu@etnews.com