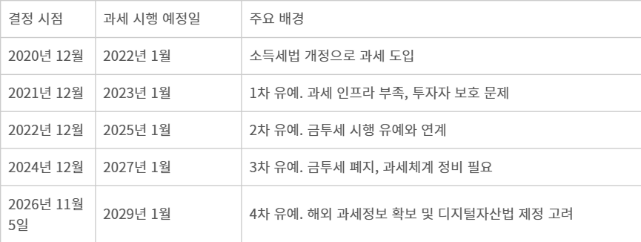
가상자산 과세가 또다시 미뤄진다. 2020년 과세 도입을 결정한 이후 네 번째 유예다. 당초 2022년 시행하려던 가상자산 과세는 2029년까지 7년 늦춰지게 됐다.
가상자산 과세 논의는 2020년에 시작됐다. 당시 정부는 가상자산 거래로 얻은 수익에도 세금을 부과해야 한다는 원칙에 따라 소득세법을 개정했다. 가상자산을 양도하거나 대여해 발생한 소득을 기타소득으로 분류하고, 연간 소득에서 250만원을 공제한 금액에 20%의 소득세를 부과하는 방식이다. 지방소득세를 포함한 세율은 22%다.
가상자산 과세는 시행을 앞둘 때마다 제동이 걸렸다. 2021년에는 해외 거래소와 개인 지갑의 거래내역 파악이 어렵고 투자자 보호 제도도 미흡하다는 지적에 따라 시행 시기가 2022년에서 2023년으로 1년 연기됐다. 2022년에는 금융투자소득세(금투세) 시행 유예에 따른 형평성 논란이 불거지면서 2025년으로 다시 2년 미뤄졌다. 2024년 말에는 과세 인프라 정비 필요성 등을 이유로 세 번째 유예가 결정돼 시행 시기가 2027년으로 늦춰졌다. 당시 금투세는 아예 폐지됐지만 가상자산 과세는 유지되면서 주식 투자자와 조세 형평성 논란이 이어졌다.
현재 국내 상장주식은 일반적인 소액주주가 장내 거래로 얻은 매매차익에 양도소득세를 부과하지 않는다. 반면 가상자산은 연간 소득이 250만원만 넘어도 초과분에 세금이 붙는다.
반복된 유예의 근본 원인으로는 여전히 부족한 과세 인프라가 꼽힌다. 국내 거래소를 이용한 거래는 자료 확보가 상대적으로 쉽지만 해외 거래소와 개인 지갑, 탈중앙화거래소(DEX)를 통한 거래는 소득을 확인하기 어렵다. 동일한 가상자산을 여러 거래소와 지갑으로 이동시키거나 과거 거래내역이 남아 있지 않은 경우 실제 취득가액을 산정하는 데도 한계가 있다.
이런 상황에서 과세가 시행되면 국내 거래소 이용자에게는 세금이 부과되는 반면 해외 거래나 개인 지갑을 이용한 투자자의 소득은 제대로 파악하지 못하는 과세 사각지대가 생길 수 있다. 투자자 간 형평성을 확보하려면 해외 거래정보를 수집하고 국내 자료와 연계할 수 있는 시스템이 필요하다는 지적이 나온다.
정부가 이번에 과세 시점을 다시 조정하기로 한 배경에는 미국과 가상자산 과세정보 교환이 2029년부터 이뤄질 예정이라는 점도 중요한 근거가 됐다.
과세제도 자체의 불완전성도 해결해야 할 과제다. 기존 제도는 가상자산의 단순 매매와 대여를 중심으로 설계됐다. 그러나 시장에서는 스테이킹, 탈중앙화금융(DeFi), 에어드롭 등 새로운 거래와 보상 방식이 확대되고 있다. 각 거래에서 발생한 수익을 어떤 소득으로 분류하고 언제 세금을 부과할 것인지 세부 기준을 마련할 필요가 있다.
업계 관계자는 “가상자산 과세의 핵심은 투자자들이 납득할 수 있는 공정한 과세체계를 마련하는 것”이라며 “네 번째 유예로 확보한 추가 준비기간 동안 정부가 과세 사각지대를 해소해야 한다”고 말했다.
송혜영 기자 hybrid@etnews.com