내년 조기상환일(콜옵션 행사일)이 도래하는 보험사 자본성증권(후순위채·신종자본증권)이 5조7000억원을 웃도는 것으로 나타났다. 대규모 상환이 예고되면서 보험업계 유동성 관리와 차환 부담이 커질 전망이다.
20일 전자신문이 국내 보험사 채권 발행 현황을 취합한 결과, 내년 콜옵션 행사일이 도래하는 자본성증권은 총 32건, 5조7198억원으로 집계됐다. 이 중 후순위채는 4조3698억원, 신종자본증권은 1조3500억원 규모다. 외화채는 19일 기준 원·달러 환율(약 1332원)을 적용해 환산한 수치다.
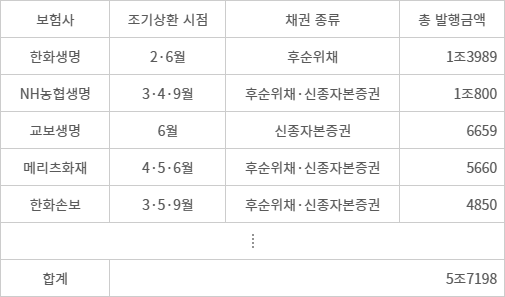
회사별로는 한화생명에 내년 콜옵션이 도래하는 채권 규모가 1조3989억원으로 가장 많았다. 지난 2022년 2월 발행한 7억5000만달러(9989억원) 규모 외화 후순위채와 6월 발행한 4000억원 규모 후순위채 콜옵션 행사일이 각각 내년 2월과 6월 도래한다.
이어 NH농협생명 1조800억원, 교보생명 6659억원, 메리츠화재 5660억원, 한화손해보험 4850억원 순으로 집계됐다. 이외에도 코리안리 3300억원, KB손해보험 2860억원, 푸본현대생명 2400억원 등 다수 보험사가 내년 자본성증권 조기상환을 앞두고 있다.
내년 대규모 상환이 집중된 건 보험사들이 지난 2022년 자본성증권을 대거 발행했기 때문이다. 당시 보험사들은 2023년 도입되는 새 국제회계기준(IFRS17)과 신지급여력제도(K-ICS)에 대비하기 위해 후순위채와 신종자본증권을 통해 자본을 확충했다. 발행 이후 5년이 지난 내년 콜옵션 행사 시점이 잇따라 도래하게 된다.
보험사가 발행하는 채권은 만기가 길고 차환을 조건으로 발행되기에 일정 요건을 충족할 경우 보험업법상 일부를 자본으로 인정하고 있다. 단 규제상 자본으로 인정받더라도, 이자를 지급하고 원금을 상환해야 하는 채무라는 점에서 유동성 부담이 발생하게 된다.
특히 자본성증권은 만기와 별개로 콜옵션 행사 시점에 상환 또는 차환하는 것이 시장 관례로 굳어져 있다. 발행사 선택이지만 시장에서는 사실상 상환이 의무에 가깝게 받아들여진다. 상환하지 않을 경우, 투자자 신뢰 훼손과 향후 자금조달 비용 상승 등 후폭풍이 발생할 수 있기 때문이다.
이에 내년 대규모 상환을 앞둔 보험사 유동성 확보와 차환 발행이 주요 과제로 떠오를 전망이다. 보험사들은 내년 대규모 조기상환을 앞두고 보유 현금을 활용한 상환과 신규 채권 발행을 통한 차환 등을 검토할 것으로 관측된다. 자체 유동성으로 상환할 경우 이자 부담을 줄일 수 있지만 건전성비율(지급여력·K-ICS비율)이 감소할 수 있고, 차환에 나설 경우엔 추가 조달비용을 부담해야 한다.
보험업계 관계자는 “내년부터 기본자본 지급여력비율 규제가 도입되기에 기존 채권 중심 자본확충 전략에도 변화가 예상되는 상황”이라며 “회사마다 시장상황 등 유불리를 따져 현금 상환과 차환을 저울질할 것으로 보인다”고 말했다.
한편 금융당국은 내년 보험사 자본의 질 개선을 위해 기본자본 지급여력비율 규제(50% 이상)를 신규 도입할 예정이다. 보험사 가용자본은 손실흡수성에 따라 기본자본(Tier1, 자본금·이익잉여금 등)과 보완자본(Tier2, 후순위채권 등)으로 나뉘는데, 기본자본비율을 별도로 관리해 실질적인 자본건전성 개선을 유도한다는 목표다.
박진혁 기자 spark@etnews.com