중국 배터리 기업 CATL(宁德时代)이 나트륨이온 배터리를 앞세워 유럽 에너지저장장치(ESS) 시장 공략을 본격화한다. 독일 시스템 통합업체와 향후 5년간 최대 3GWh 규모 프로젝트를 추진하기로 하면서 나트륨이온 배터리의 상용화 가능성에 관심이 쏠리고 있다. CATL의 나트륨이온 배터리 관련 ESS 주문 목표 규모는 기존 67GWh에서 70GWh로 확대됐다.
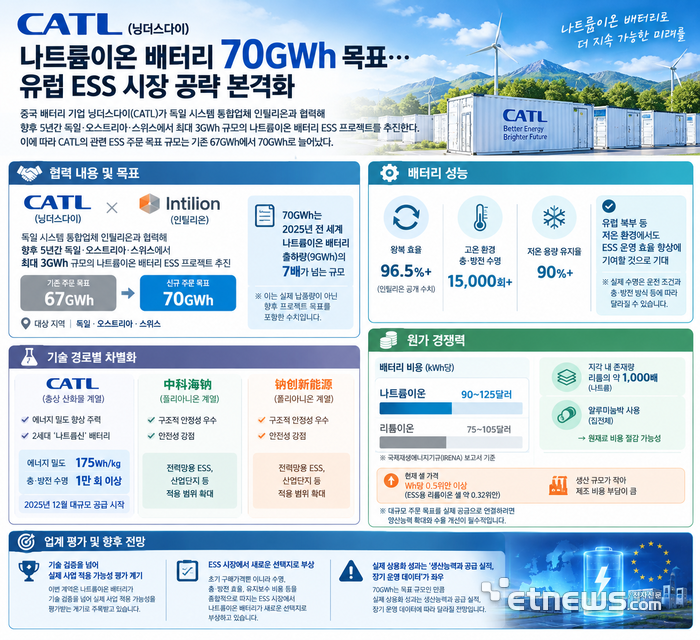
중국 산업·경제 매체 36Kr에 따르면 독일 에너지저장 시스템 통합업체 인틸리온(Intilion)의 후베르투스 야코비 최고경영자(CEO)는 지난 10일 링크드인을 통해 CATL과 협력 계약 체결 사실을 공개했다. 양사는 향후 5년간 독일·오스트리아·스위스에서 CATL의 나트륨이온 배터리를 적용한 ESS 프로젝트를 추진할 계획이며, 목표 규모는 최대 3GWh다.
이번 계약이 주목받는 이유는 나트륨이온 배터리 시장 확대 가능성을 보여주기 때문이다. 2025년 전 세계 나트륨이온 배터리 출하량은 총 9GWh로, 이 가운데 에너지저장 분야가 60%를 조금 웃도는 비중을 차지한다. CATL의 관련 ESS 주문 목표인 70GWh는 전 세계 연간 출하량의 7배를 넘는다. 다만 이는 향후 프로젝트 목표를 포함한 수치로, 이미 납품을 완료한 물량이나 확정된 설치 용량과는 구분해야 한다.
인틸리온이 공개한 기술 지표 가운데 핵심은 왕복 효율 96.5% 초과, 고온 환경에서 1만5000회 이상 충·방전 수명, 저온 환경에서 90% 이상 용량 유지율이다. 왕복 효율은 충전한 전력 가운데 방전 과정에서 회수할 수 있는 에너지의 비율이다. 효율이 96.5%라면 100kWh를 충전했을 때 약 96.5kWh를 회수할 수 있다는 의미다. 이 성능은 주류 리튬인산철(LFP) ESS 시스템 수준에 근접한다고 평가했다.
충·방전 수명 1만5000회는 하루 한 차례 충·방전을 기준으로 단순 계산하면 약 41년에 해당한다. 다만 실제 배터리 수명은 운전 온도와 충·방전 깊이, 사용 조건 등에 따라 달라진다. 저온에서도 용량 유지율이 90%를 웃돈다는 점은 겨울철 기온이 낮은 유럽 북부와 캐나다, 중국 북부 등에서 활용성을 높이는 요인으로 꼽힌다.
나트륨이온 배터리 시장에서는 기술 경로에 따른 차별화도 진행되고 있다. CATL은 층상 산화물 계열을 중심으로 에너지 밀도 향상에 주력하는 반면에, 중커하이나(中科海?)와 나트륨촹신에너지(?创新能源)는 폴리아니온 계열을 개발하고 있다. 폴리아니온 계열은 구조적 안정성과 안전성을 강점으로 전력망용 ESS와 산업단지 등 안전성이 중요한 분야에 적합한 것으로 평가된다.
중커하이나는 지난 9월 중국 화능그룹 산하 청정에너지기술연구원의 20MWh 규모 폴리아니온형 나트륨이온 배터리 ESS 프로젝트를 수주했다. 앞서 중국 윈난성 원산주 추베이현의 200MW·400MWh 독립형 ESS 발전소에도 나트륨이온 배터리 40MWh를 공급했다. 해당 프로젝트는 2025년 3월 전체 용량 기준 계통 연계를 완료했다.
CATL은 나트륨이온 배터리 적용 범위를 ESS에서 동력용 배터리 분야까지 확대할 가능성도 모색하고 있다. 2세대 '나트륨신(?新)' 배터리 에너지 밀도는 175Wh/kg이며, 충·방전 수명은 1만회를 넘어섰다. 회사는 2025년 12월 대규모 공급을 시작했다. 업계에서는 에너지 밀도가 상대적으로 높은 층상 산화물 계열과 안전성에 강점을 둔 폴리아니온 계열이 서로 다른 수요를 공략할 것으로 보고 있다.
비용 경쟁력은 상용화의 또 다른 변수다. 국제재생에너지기구(IRENA) 보고서에 따르면 나트륨이온 배터리 비용이 kWh당 90~125달러로 낮아져 리튬이온 배터리의 75~105달러 수준에 근접했다. 나트륨은 지각 내 존재량이 리튬보다 약 1000배 많고, 집전체에 구리박 대신 알루미늄박을 사용할 수 있어 원재료 비용을 낮출 여지가 있다. 생산 규모 확대와 소재 공급망 성숙에 따라 비용이 kWh당 약 40달러까지 하락할 가능성도 업계에서 제기되고 있다.
그러나 원재료 가격이 저렴하다고 완제품 가격 경쟁력이 자동으로 확보되는 것은 아니다. 현재 나트륨이온 배터리 셀 가격은 Wh당 0.5위안 이상으로, ESS용 리튬이온 배터리 셀의 약 0.32위안보다 높다. 생산 규모가 아직 충분하지 않아 제조 비용 부담이 크기 때문이다. 대규모 주문 목표를 실제 공급으로 연결하려면 생산능력 확대와 수율 개선이 뒷받침돼야 한다.
중국 정부도 나트륨이온 배터리 육성에 나서고 있다. 공업정보화부 등 8개 부처가 발표한 '신형 에너지저장 제조업 고품질 발전 행동방안'은 나트륨이온 배터리를 엔지니어링 적용 및 응용기술 개발 대상으로 제시했다. 다만 산업의 지속적인 성장을 위해서는 정책적 지원을 넘어 양산라인의 생산능력과 실제 운영 성능을 입증하는 것이 중요하다.
유럽 ESS 시장은 배터리의 초기 구매가격뿐만 아니라 전체 수명주기 경제성을 중시하는 방향으로 변화하고 있다. 긴 수명과 높은 안전성, 넓은 작동 온도 범위가 확보된다면 나트륨이온 배터리는 특정 ESS 분야에서 경쟁력 있는 대안이 될 수 있다. 인틸리온과 CATL의 협력은 이러한 가능성을 유럽 시장에서 시험하는 사례다.
다만 70GWh는 실제 납품 실적이 아닌 주문 목표 규모다. 나트륨이온 배터리 상용화 전환점이 현실화할지는 양산 속도와 제조 수율, 공급 실적, 장기 운영 데이터에 달려 있다. 이번 협력이 나트륨이온 배터리의 기술 검증을 넘어 지속 가능한 사업 모델로 이어질 수 있을지 주목된다.
※전자신문과 36케이알이 공동 기획한 기사입니다.
김현민 기자 minkim@etnews.com