


하이투자증권은 삼성전기 실적이 4분기까지 개선되겠지만 주요 이익원인 MLCC 업황이 회복될 때까지 시간이 필요해 눈높이를 낮춰야 한다며 투자의견 `매수`, 목표주가 4만3000원을 제시했다.
하이투자증권 박상현 애널리스트는 "삼성전기의 3분기 연결기준 영업이익은 전동기대비 60.2% 증가한 387억원으로, 시장 전망치인 400억원 수준에 부합할 것"이라고 전망했다.
박 애널리스트는 “계절적 성수기 효과에 따른 전부문 제품의 출하량 증가와 원/달러 환율 상승 효과에 따른 것이 이유”라며 "특히 FG-BGA의 인텔향 CPU 제품의 공급 본격화에 따른 가동률 개선으로 7개 분기 만에 턴어라운드되면서 한 자리 수 중반 수준의 영업이익률 기록이 전망되는 가운데 삼성전자 LCD TV의 LED 광원 채택 증가에 따른 LED 공급 본격화가 실적 개선의 주요 요인으로 작용할 것"이라고 예상했다.
다만 하이투자증권은 추가적인 상승 폭은 그리 크지 않을 것이라며 영업이익의 60% 이상을 차지하는 MLCC의 업황이 회복될 때까지 당분간 시간이 걸릴 것으로 전망했다.
전자신문인터넷 장윤정 기자linda@etnews.co.kr


전자 많이 본 뉴스
-
1
中 가전 3강, AIDC 냉각 총공세…삼성·LG전자 '차세대 먹거리' 추격
-
2
삼성전자, 반도체 '실적 주역' 3인 사장 발탁…전영현·노태문 미래사업 전념
-
3
[LG 2027 정기인사] LG전자 인사 키워드는 '로봇·데이터센터'…승진자 1년 새 33%↑
-
4
삼성전자, '부문장은 미래·사업부장은 실적'…이번 주 임원 인사로 세대교체 잇는다
-
5
[인사]㈜LG
-
6
쿠쿠홈시스, 얼음정수기 손해배상 청구 소송 1심 승소…코웨이 항소 제기
-
7
[인사]LG전자
-
8
유럽 가전 기업, 수입 제품 규제 추가 요구…“역내 생산 비중 감소”
-
9
하만, JBL·마크레빈슨 럭셔리 오디오 신제품 5종 출시
-
10
메모리 가격 폭등에 PC 사양 '역주행'…고육지책 꺼낸 제조사
브랜드 뉴스룸
-
 인아그룹'정밀위치측정 등 자동화 로봇 총출동' 인아텍앤코포, 로보월드 참가
 다래전략사업화센터한국환경산업기술원·다래전략사업화센터, 녹색산업 기업 6개사 투자 연계 지원
 로옴세미컨덕터코리아로옴, GaN 고주파 스위칭 대응하는 TP-PFC 컨트롤러 IC 개발
-
 슈퍼솔루션기가 컴퓨팅, “OCP 글로벌 서밋 2026”서 차세대 랙 스케일 AI 포트폴리오 공개
 aipd초·중학생 AI리터러시 자격증 'AIPD 주니어' 디지털배지 발행…한국AI융합기술인협회·이티에듀·레코스·한국지식재산서비스협회 협약 체결
 위고페어위고페어, 가품 판매자 DB 고도화…상호·플랫폼 바꾼 판매자 추적
-
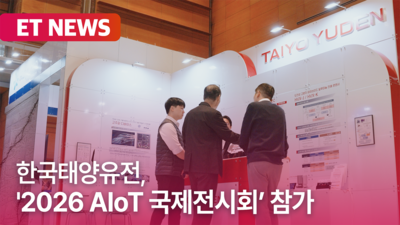 한국태양유전한국태양유전, '2026 AIoT 국제전시회' 참가 성료…냄새 센서와 주요 전자부품 전시
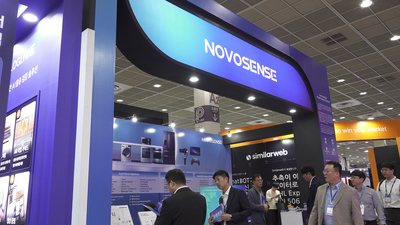 노보센스[영상] 노보센스, KES 2026서 산업용·로봇용 반도체 기술 선보여
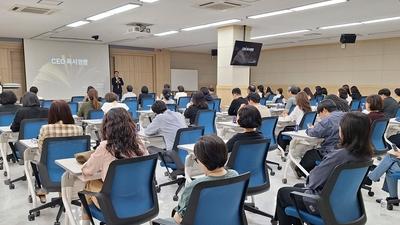 씨앤에프시스템박정수 씨앤에프시스템 대표, 국립중앙도서관서 'CEO 독서경영' 특강
-
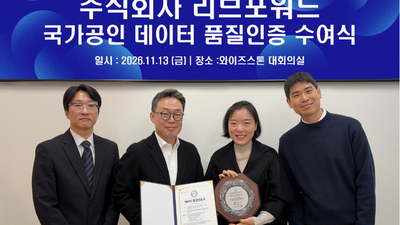 와이즈스톤리브포워드, 와이즈스톤 데이터 품질 심사 '클래스 A' 달성…“정합률 100%로 패션 DX 혁신 일궈”
 비쉐이비쉐이, 자동차용 광학 센서 4종 출시
 에이블스토어Synology, AI 기반 보안 카메라 FC600·BC800Z 국내 출시...지능형 영상 감시 라인업 확대
×
![]()